
关于 CSRD,您需要了解的内容

《企业可持续发展报告指令》(CSRD)取代了《非财务报告指令》(NFRD),并对大型企业和上市公司提出了更严格的要求。根据 CSRD,企业必须披露其如何应对社会和环境挑战。其目标是为投资者和社会公众提升可持续发展信息的质量和可获得性。
CSRD 的主要目标
1. 标准化的 ESG 报告
CSRD 统一并强化了环境、社会和治理(ESG)报告的相关规则。
2. 为利益相关方提供更优质的数据
该指令提高了可持续发展数据的可比性、可靠性和相关性,帮助投资者和利益相关方做出更好的决策。
3. 推动积极变革
CSRD 推动企业向可持续、低碳和绿色的商业实践转型。
什么是《非财务报告指令》(NFRD)?
NFRD 由欧盟于 2014 年通过,并于 2018 年生效。它要求大型企业在年度报告中披露环境、社会和治理(ESG)问题的相关信息。
CSRD 与 NFRD 有何不同?
- 双重重要性原则:CSRD 引入了双重重要性概念,这意味着企业既要评估自身对社会和环境的影响(影响重要性),也要评估 ESG 因素如何影响其业务(财务重要性)。
- 扩大报告范围:CSRD 要求企业披露前瞻性信息,而不仅仅是过往业绩。此外,企业还必须报告其整个价值链中的可持续发展问题。
- 统一的报告标准:企业现在必须遵守《欧洲可持续发展报告准则》(ESRS),其中包含 80 多项披露要求和约 1,100 个数据点。
- 外部鉴证与综合报告:CSRD 要求企业将可持续发展报告纳入管理报告,并由第三方进行鉴证。鉴证将从有限保证开始,逐步过渡到合理保证。
- 与欧盟分类法保持一致:CSRD 将欧盟分类法(EU Taxonomy)的披露要求扩展至所有受 CSRD 约束的实体。企业必须披露其收入、资本支出(CapEx)和运营支出(OpEx)与欧盟六大环境目标的契合情况。
- 可持续发展数据的数字化标记:可持续发展报告必须以数字格式编制,并按照 ESRS 标准进行数字化标记,使数据更易获取、更具可比性且可供机器读取。
报告时间表
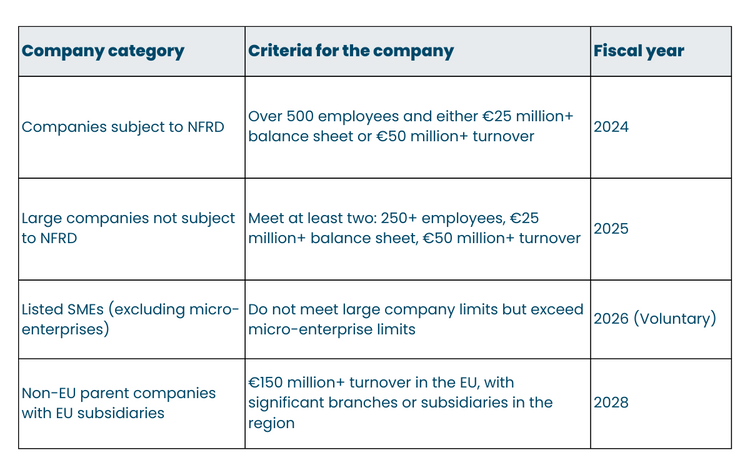
根据企业规模和结构的不同,CSRD 报告义务将于 2024 年至 2028 年间分阶段实施。请根据贵公司的规模,在下表中查看相应的截止时间
企业需要报告哪些内容?
报告以双重重要性评估为基础,具体内容因企业而异。不过,同一行业的企业通常会报告类似的指标。
什么是双重重要性评估?
双重重要性评估是 CSRD 报告的关键,它决定了企业必须披露哪些内容。它包括:
- 影响重要性:企业的行为如何影响外部利益相关方和环境。
- 财务重要性:ESG 因素如何影响企业的财务绩效,从而识别风险和机遇。
欧洲可持续发展报告准则(ESRS)
ESRS 规定了企业在 CSRD 下必须报告的具体可持续发展信息。这些准则分为:
- 跨领域准则(适用于所有企业的强制性准则)
- 针对环境、社会和治理(ESG)议题的专题准则。
ESRS 准则概览

Qarma 能提供哪些帮助?
Qarma 是一款在报告流程的多个环节都能发挥作用的出色工具。Qarma 是一款数据收集工具,您可以用它收集宝贵的数据,既可用于双重重要性评估,也可用于报告。
借助审核功能,您可以非常轻松地向供应链分发调查问卷和评估,并将所有结果集中在一处。您可以利用它获取洞察和意见,找出双重重要性评估中的薄弱环节或盲区,或持续更新供应链参与方的量化数据。
证明已履行尽职调查也是 ESG 报告的一部分。当您使用 Qarma 审核深入了解供应链时,就能以结构化的方式、基于经过验证的数据完成这项工作。在同一个系统中梳理供应商、发现不符合项并制定纠正措施计划。
最后,数据不会止步于 Qarma。我们始终确保您的数据能够流向您需要的地方,便于您用于共享和报告。
如果您想进一步了解 Qarma 如何协助您完成报告工作,欢迎随时与我们联系。

准备好以更智能的方式开展质量与合规工作了吗?